希音(SHEIN)业绩放缓阶段坚持上市、首日破发完整解析
信息仅供参考,不构成投资建议
一、先厘清:算不算 “业绩不好”
并不是持续经营性大亏,而是高速增长时代结束、增速断崖下滑,利润收缩:
营收增速:2023 年 41.1%→2024 年 20.7%→2025 年 8%→2026 年 Q1 仅1.1%,增长近乎停滞
净利润:2025 年净利同比下滑 38.7%;2026 年一季度账面亏损 9900 万美元(该亏损主要是优先股公允价值变动,属于非现金会计损失,扣除此项经营利润仍然盈利)时代周报
简单来说:企业还在赚钱,但曾经最核心的高成长故事已经破灭。
二、为什么偏偏在增长失速的时候选择上市?
1. 老一级市场投资人迫切需要退出(最核心动因)
希音 2022 年私募巅峰估值 982 亿美元,大量风投、PE 早年高价入局,基金到期、对赌期限临近,上市是风险投资最主要、最可行的退出通道。 越往后拖,如果增长继续下滑,估值只会越来越低,老股东亏损更大,因此越早上市,越能锁定当下估值。
2. 商业模式外部风险越来越大,窗口期在收缩
希音 “中国直邮小包” 模式正在遭遇欧美系统性政策打压:
美国取消低价值包裹免税政策
欧盟高额罚款、数字监管调查、环保合规压力陡增 未来海外经营成本大概率持续走高,长期盈利不确定性上升。管理层判断:越往后上市风险越高,不如趁着基本面还没有彻底恶化,抢先落地 IPO。
3. 拿到长期低成本弹药,打下半场激烈竞争
跨境电商竞争白热化,Temu 等对手价格战凶猛。本次 IPO 募资净额约132 亿港元,资金可以用于:海外品牌建设、供应链升级、本地化建厂、合规投入。 上市拿到永久不用还本的股权资金,相比一轮轮私募融资、银行贷款压力小很多,为持久战储备资本新华网。
4. 资本架构历史遗留问题
公司大量可转换优先股带有赎回条款。拖得越久,如果不能上市,未来公司有可能面临回购老股的巨大现金压力;完成上市后优先股自动转成普通股,解除回购风险。
5. 港股市场窗口与地缘因素
希音属于红筹架构,港股是它最现实可行的上市地。美股上市面临极大监管不确定性,A 股门槛更高。
三、上市首日就破发的 4 个直接原因
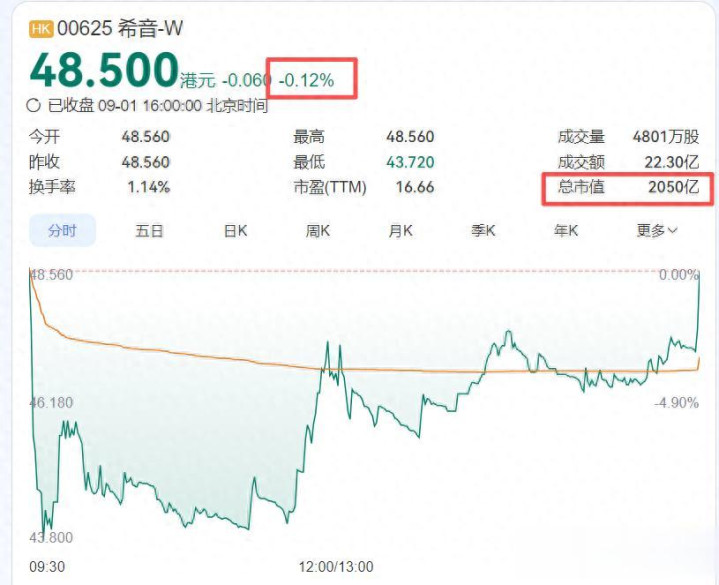
估值定价和基本面错配 发行估值约 263 亿美元,对比巅峰 982 亿已经打三折;但对应市盈率约 15 倍,高于拼多多、阿里等电商同行(7‑10 倍)。二级市场投资者认为价格依然偏贵,不愿接盘。
增长叙事崩塌 过去投资者买希音,买的就是每年 30%‑40% 的超高增速;当增速跌到 1%,高成长企业估值逻辑不再成立,资金给它重新按成熟传统电商估值,估值大幅下修。
海外监管风险溢价 欧美关税、罚款、环保调查等一系列长期风险,投资者需要更高折扣才愿意买入。
港股资金偏好转移,打新情绪冷淡 当下港股资金更偏好 AI、硬科技;消费跨境赛道热度下降,缺少增量资金接盘;加上老股东未来解禁减持的抛压预期,投资者提前回避风险,暗盘阶段就已经先行破发,拖累首日股价新浪财经。
四、通俗总结
希音不是 “不行了才上市”,而是高速增长红利快要见底、外部风险持续上升、老投资人退出窗口逼近,选择在基本面尚可的最后窗口期完成上市。 而破发本质就是:一级市场给出的发行定价,二级市场投资者不愿意买单。
(全文结束)
粤友钱优配提示:文章来自网络,不代表本站观点。